
- El Senado aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos con 73 votos a favor y 34 en contra.
- La Secretaría de Hacienda podrá definir los sectores y actividades en los que los pagos electrónicos podrán ser exclusivos, mediante disposiciones posteriores a la entrada en vigor de la ley.
- La oposición alertó sobre posibles aumentos de precios, comisiones bancarias y dificultades para pequeños comercios y comunidades con acceso limitado a internet.
Hacienda tendrá facultades para definir los pagos obligatorios
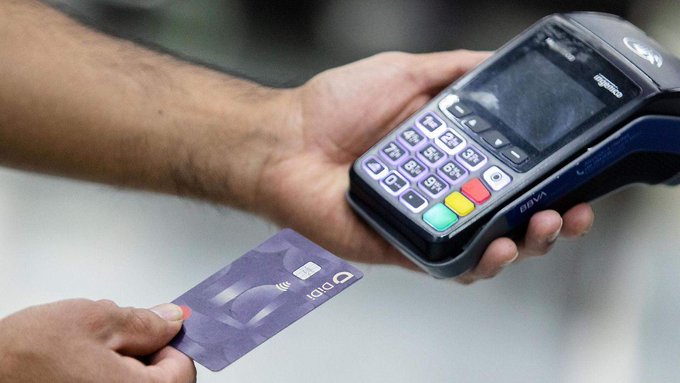
El Senado de la República aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos, una iniciativa impulsada por la presidenta Claudia Sheinbaum para ampliar el uso de tarjetas, transferencias bancarias, códigos QR y otros medios electrónicos.
Con 73 votos a favor y 34 en contra, el pleno avaló la legislación y envió la minuta al Ejecutivo federal para su promulgación.
La nueva ley faculta a la Secretaría de Hacienda y Crédito Público (SHCP) para determinar los sectores estratégicos y las actividades en las que los pagos digitales podrán establecerse como la única forma de pago.
El régimen transitorio establece que Hacienda tendrá 15 días hábiles, una vez que entre en vigor el decreto, para definir los sectores correspondientes. Después, las autoridades competentes dispondrán de otros 15 días hábiles para emitir las disposiciones necesarias y establecer los mecanismos de transición.
La legislación no elimina de manera inmediata el uso del efectivo en todas las operaciones.
Morena sostiene que la reforma facilitará las transacciones
Los legisladores que respaldaron la iniciativa afirmaron que la digitalización de los pagos permitirá modernizar las operaciones comerciales, ampliar la inclusión financiera y facilitar el acceso al crédito para las micro, pequeñas y medianas empresas (mipymes).
El presidente de la Comisión de Economía, Emmanuel Reyes, destacó que México cuenta con herramientas como el Sistema de Pagos Electrónicos Interbancarios (SPEI), CoDi y Dimo, aunque su uso todavía no se ha extendido a todos los sectores.
Durante la discusión, señaló que en 2025 se realizaron más de 7 mil 300 millones de transferencias mediante el SPEI.
Los promotores de la reforma también argumentaron que los registros electrónicos pueden ayudar a los pequeños negocios a documentar sus ingresos, ampliar sus opciones de cobro y proporcionar información útil para solicitar financiamiento.
PAN, PRI y MC advierten posibles costos para consumidores
Las bancadas de oposición cuestionaron las facultades otorgadas a Hacienda y advirtieron que la aplicación de pagos exclusivamente digitales podría generar gastos adicionales para comerciantes y consumidores.
El senador panista José Máximo García señaló que los negocios podrían tener que contratar servicios de internet, adquirir terminales de cobro y pagar comisiones bancarias. Según su argumento, estos costos podrían trasladarse al precio de productos y servicios.
Desde el PRI, Claudia Anaya cuestionó la claridad de los plazos de transición y advirtió sobre posibles contradicciones entre la nueva legislación y la Ley Monetaria.
Por su parte, el senador de Movimiento Ciudadano Néstor Camarillo alertó que la medida podría afectar a las personas que dependen del efectivo para cubrir sus necesidades cotidianas, especialmente en sectores con acceso limitado a servicios financieros.
Ricardo Sheffield se suma al rechazo
La propuesta también generó diferencias dentro de Morena. El senador Ricardo Sheffield votó en contra y cuestionó que un funcionario designado tenga la facultad de decidir en qué actividades podrán restringirse los pagos en efectivo.
Sheffield consideró que la medida podría concentrar demasiado poder en la Secretaría de Hacienda y criticó que, a su juicio, el dictamen no recibiera una revisión suficientemente profunda.
Durante el debate, las principales objeciones se concentraron en el alcance de las atribuciones de Hacienda y en los posibles efectos de la reforma sobre los precios, la competencia y las condiciones de pago.
La ley prevé excepciones ante fallas de conectividad
La legislación contempla que, cuando una contingencia técnica o la falta de conectividad impida realizar pagos electrónicos, se permita temporalmente el uso de efectivo o cheques.
Además, plantea vincular los pagos digitales con herramientas de gobierno electrónico, como la CURP Digital, el Expediente Digital Ciudadano y la Plataforma de Establecimientos Mercantiles, para reducir trámites, desplazamientos y cargas administrativas.
La aplicación de estas disposiciones dependerá de las reglas que emitan las autoridades y de la definición de los sectores en los que podrán establecerse pagos exclusivamente digitales.